
一、国家税务总局关于发布《全国税务行政处罚裁量基准(2026年版)》的公告
近日,税务总局制发《国家税务总局关于发布〈全国税务行政处罚裁量基准(2026年版)〉的公告》(以下简称《公告》),发布全国统一的《全国税务行政处罚裁量基准(2026年版)》(以下简称《裁量基准》),将于2026年11月1日起正式施行。
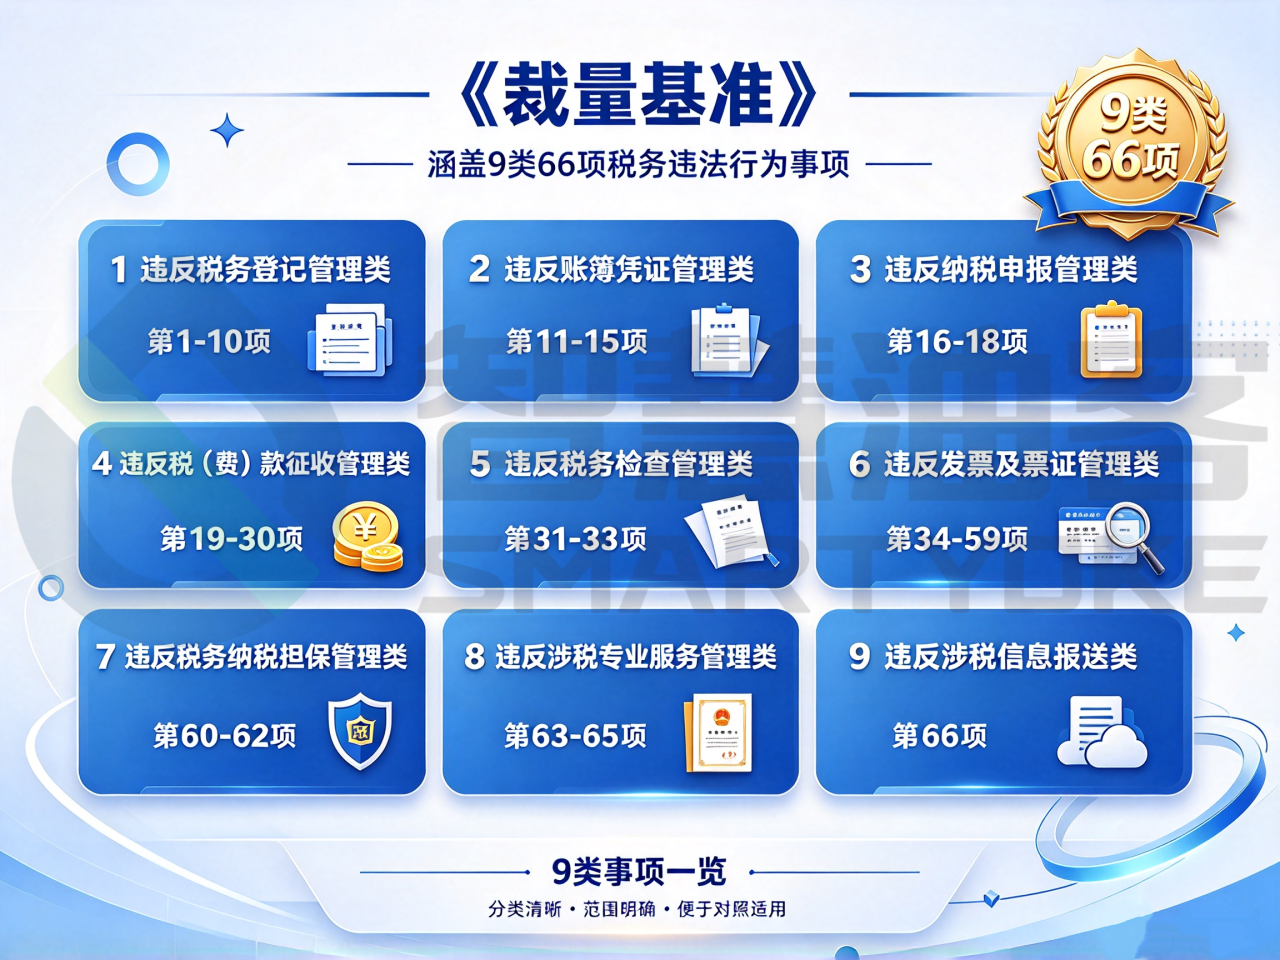
《裁量基准》中涵盖了9类66项税务违法行为事项,总体上划分为“轻微、较轻、一般、较重、严重”5个裁量阶次,还同步发布了8项《税务行政处罚“轻微不罚”事项清单》,强调同时具备:违法行为轻微、及时改正、没有造成危害后果三个条件,可以不予处罚。
因此,对于加油站这一税务高风险行业来说,全面自查、及时改正变得尤为重要,过去的财务管理是否过于粗放?是否存在历史遗留的税务问题?
二、加油站高风险税务问题有哪些?
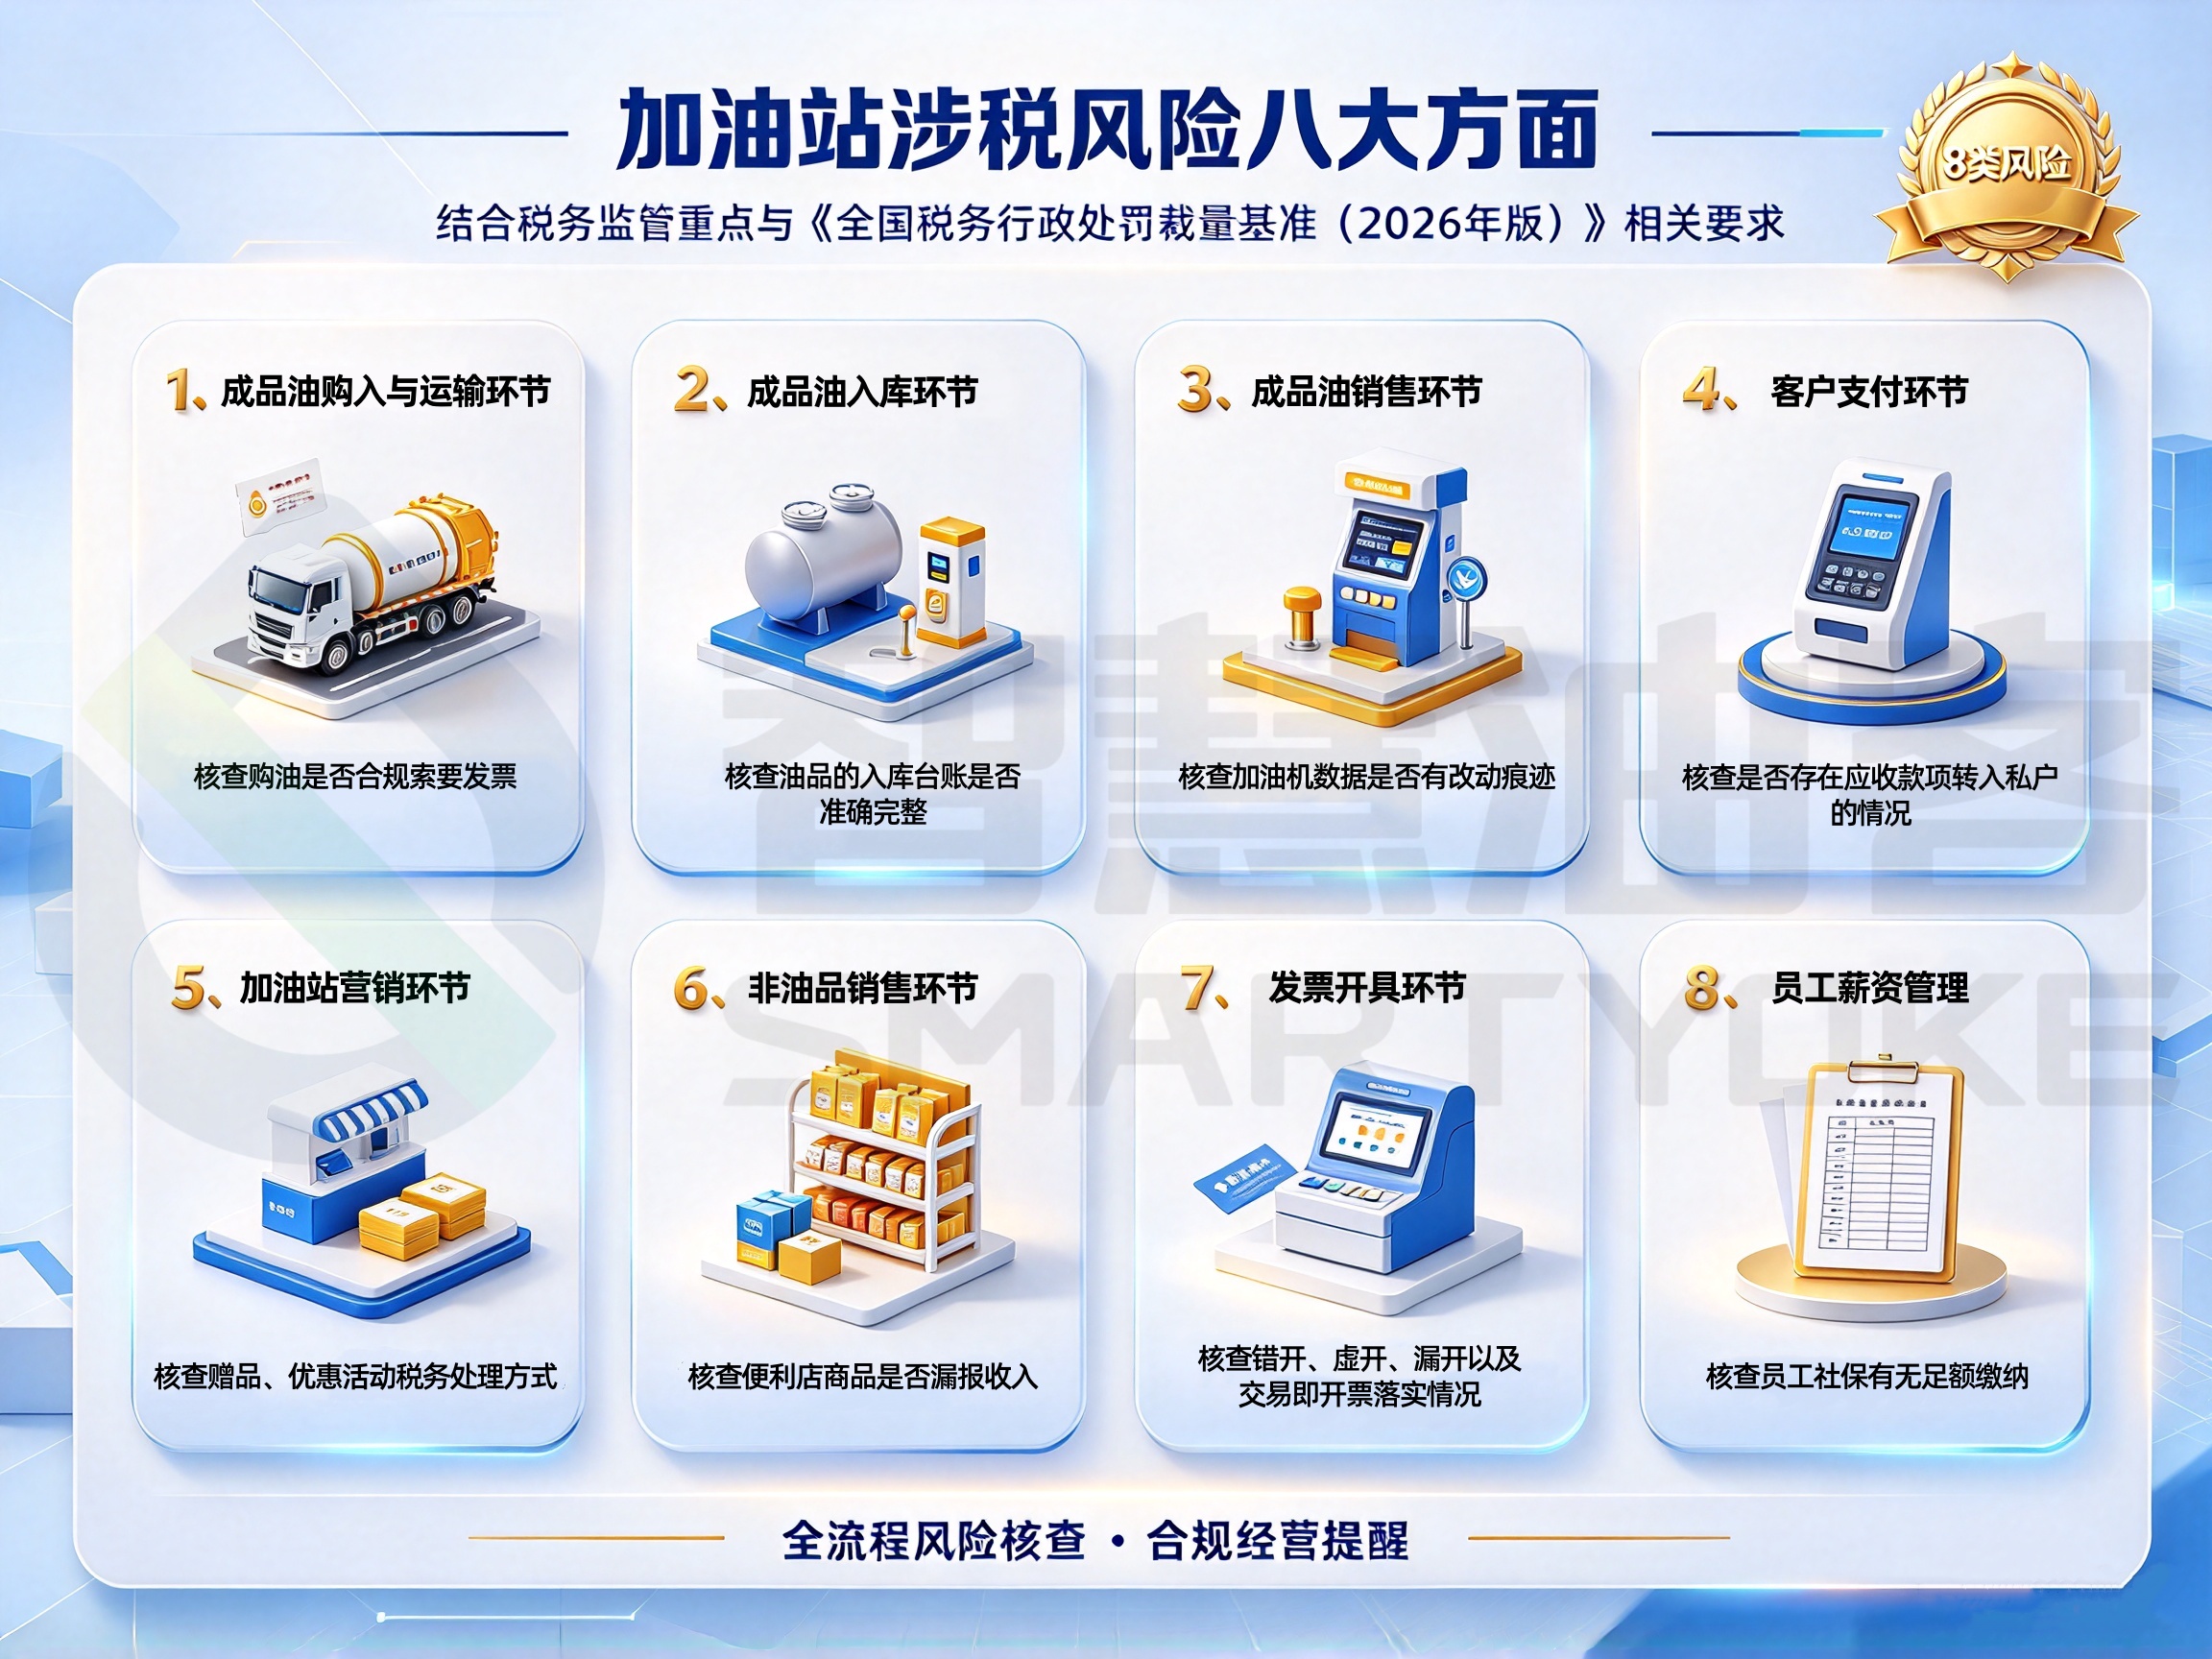
很多加油站老板以为税务风险只出在开发票的时候,实际上从油品采购、入库,再到加油销售、收款、营销、非油品销售,全流程每一个环节,都藏着涉税雷区。结合税务监管重点以及《全国税务行政处罚裁量基准(2026年版)》相关要求,小编把加油站八大方面的涉税风险问题梳理出来,方便自查、降低或规避处罚风险。
1、成品油购入与运输环节:核查购进油品是否合规索要发票
油品采购是加油站零售业务的源头,也是税务核查的起点。部分加油站为了压低拿货价格,采购成品油时,主动选择不要增值税发票,以为能省一笔钱。实际上这种做法存在巨大的隐患,监管部门只要一追溯数据,就会马上发现异常,不仅要补税、加收滞纳金,还可能触发行政处罚。
2、成品油入库环节:核查油品的入库台账是否准确完整
成品油运输到加油站以后,一些管理相对粗放的加油站可能忽略了及时、准确地进行登记这一环节,或者到货后只有口头登记交接,没有做入库台账,从而导致进、销、存数据出入巨大,监管部门完全可以从液位仪数据、运输单据、过磅单、进销台账等数据交叉核对出来,容易被认定账实不符、隐匿收入。
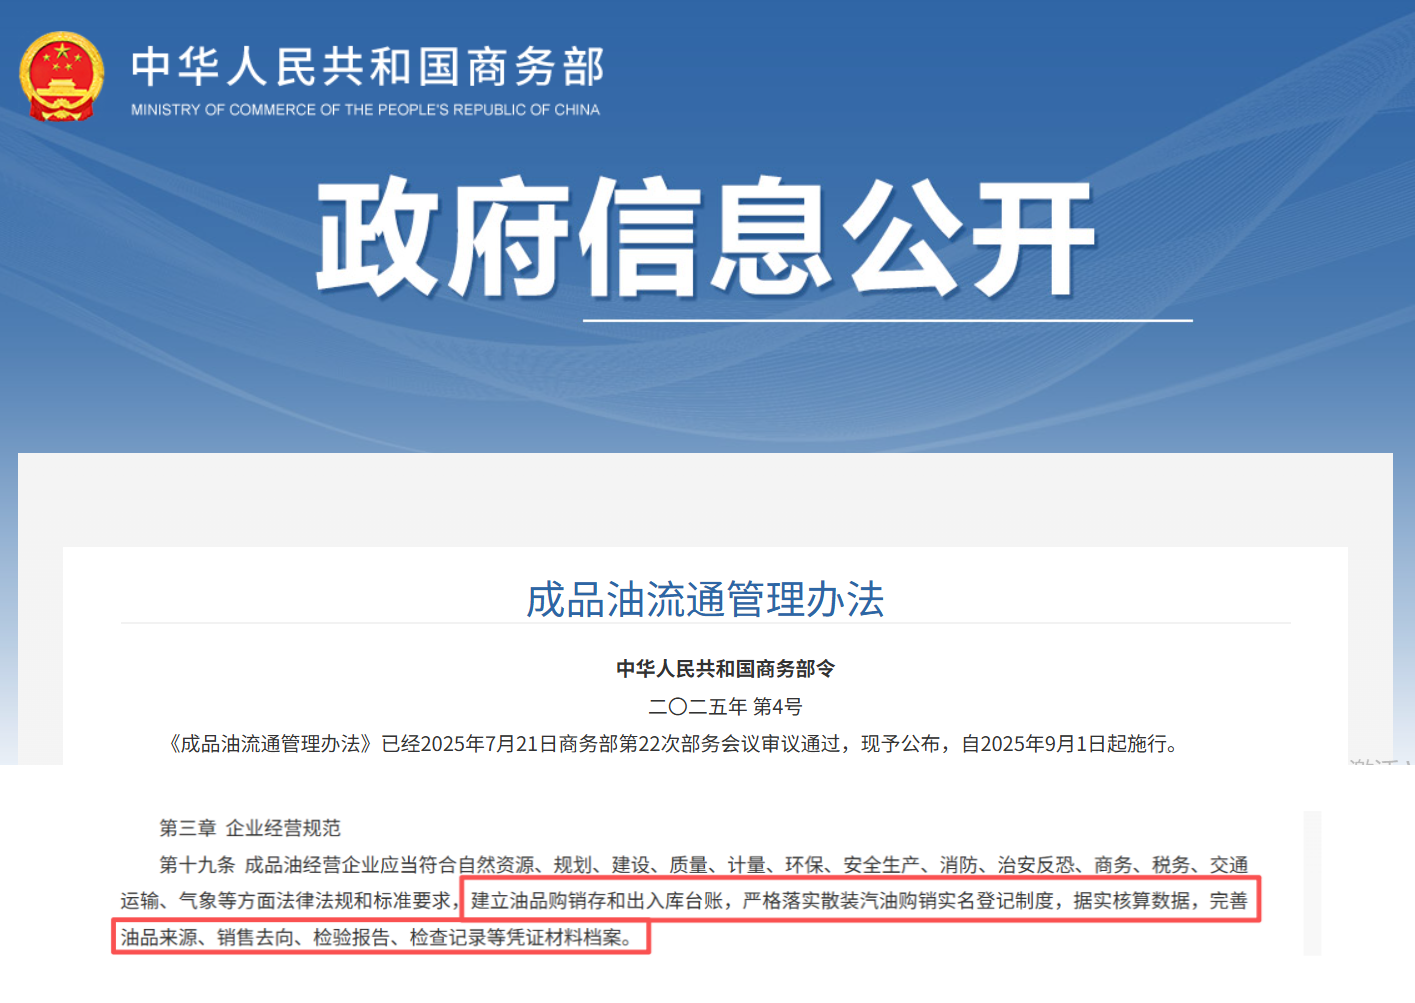
根据商务部《成品油流通管理办法》(2025.9.1 施行)第十九条:(成品油经营企业应当)建立油品购销存和出入库台账。加油站并不是有进货发票或者后期也做了库存的更新就不需要做入库台账了,保留入库台账就是为了规避一些税务风险,同时也可以配合监管部门检查。
3、成品油销售环节:核查加油机数据是否有改动痕迹
加油机是加油站的核心计量和销售数据源头,也是税务监控的重点设备。现实中一部分加油站或因历史租赁遗留问题、或因油站外包运营等因素,导致经营者对加油机数据存在改动的事实并不知情,需要加油站负责人承担起对加油机数据的定期检定、核对、自查的义务,及时止损,避免更严重的后果。
近年来监管部门曝光和处罚了一系列加油机作弊的不合规经营企业,今年7月,四部门再次联合印发《关于综合治理加油机作弊常态化监管执法工作的指导意见》,同时随着数字化监管手段的升级,加油机的作弊手段再科技化、隐蔽化也会被监管部门发觉。
4、客户支付环节:核查是否存在营收款项转入私人账户的情况
加油客户通过微信、支付宝、现金等方式付款,付的款项直接转到私人账户,不进加油站对公账户,不作为加油站营收款项记入账内申报,是行业里非常高发的风险。
之所以这种情况在行业中非常高发,是因为一个错误的认知:觉得私户收款不容易被查到。事实上监管部门可以从销售记录、对公账户收款金额、税务申报数据等对比中,判断加油站是否存在隐匿应税收入情况。尤其是推行交易即开票后,开票记录和私户资金流水形成数据矛盾,被税务稽查的风险大幅升高。不仅需要补缴税款、滞纳金,还会按照裁量基准给予罚款。
5、加油站营销环节:核查赠品、优惠活动税务处理方式
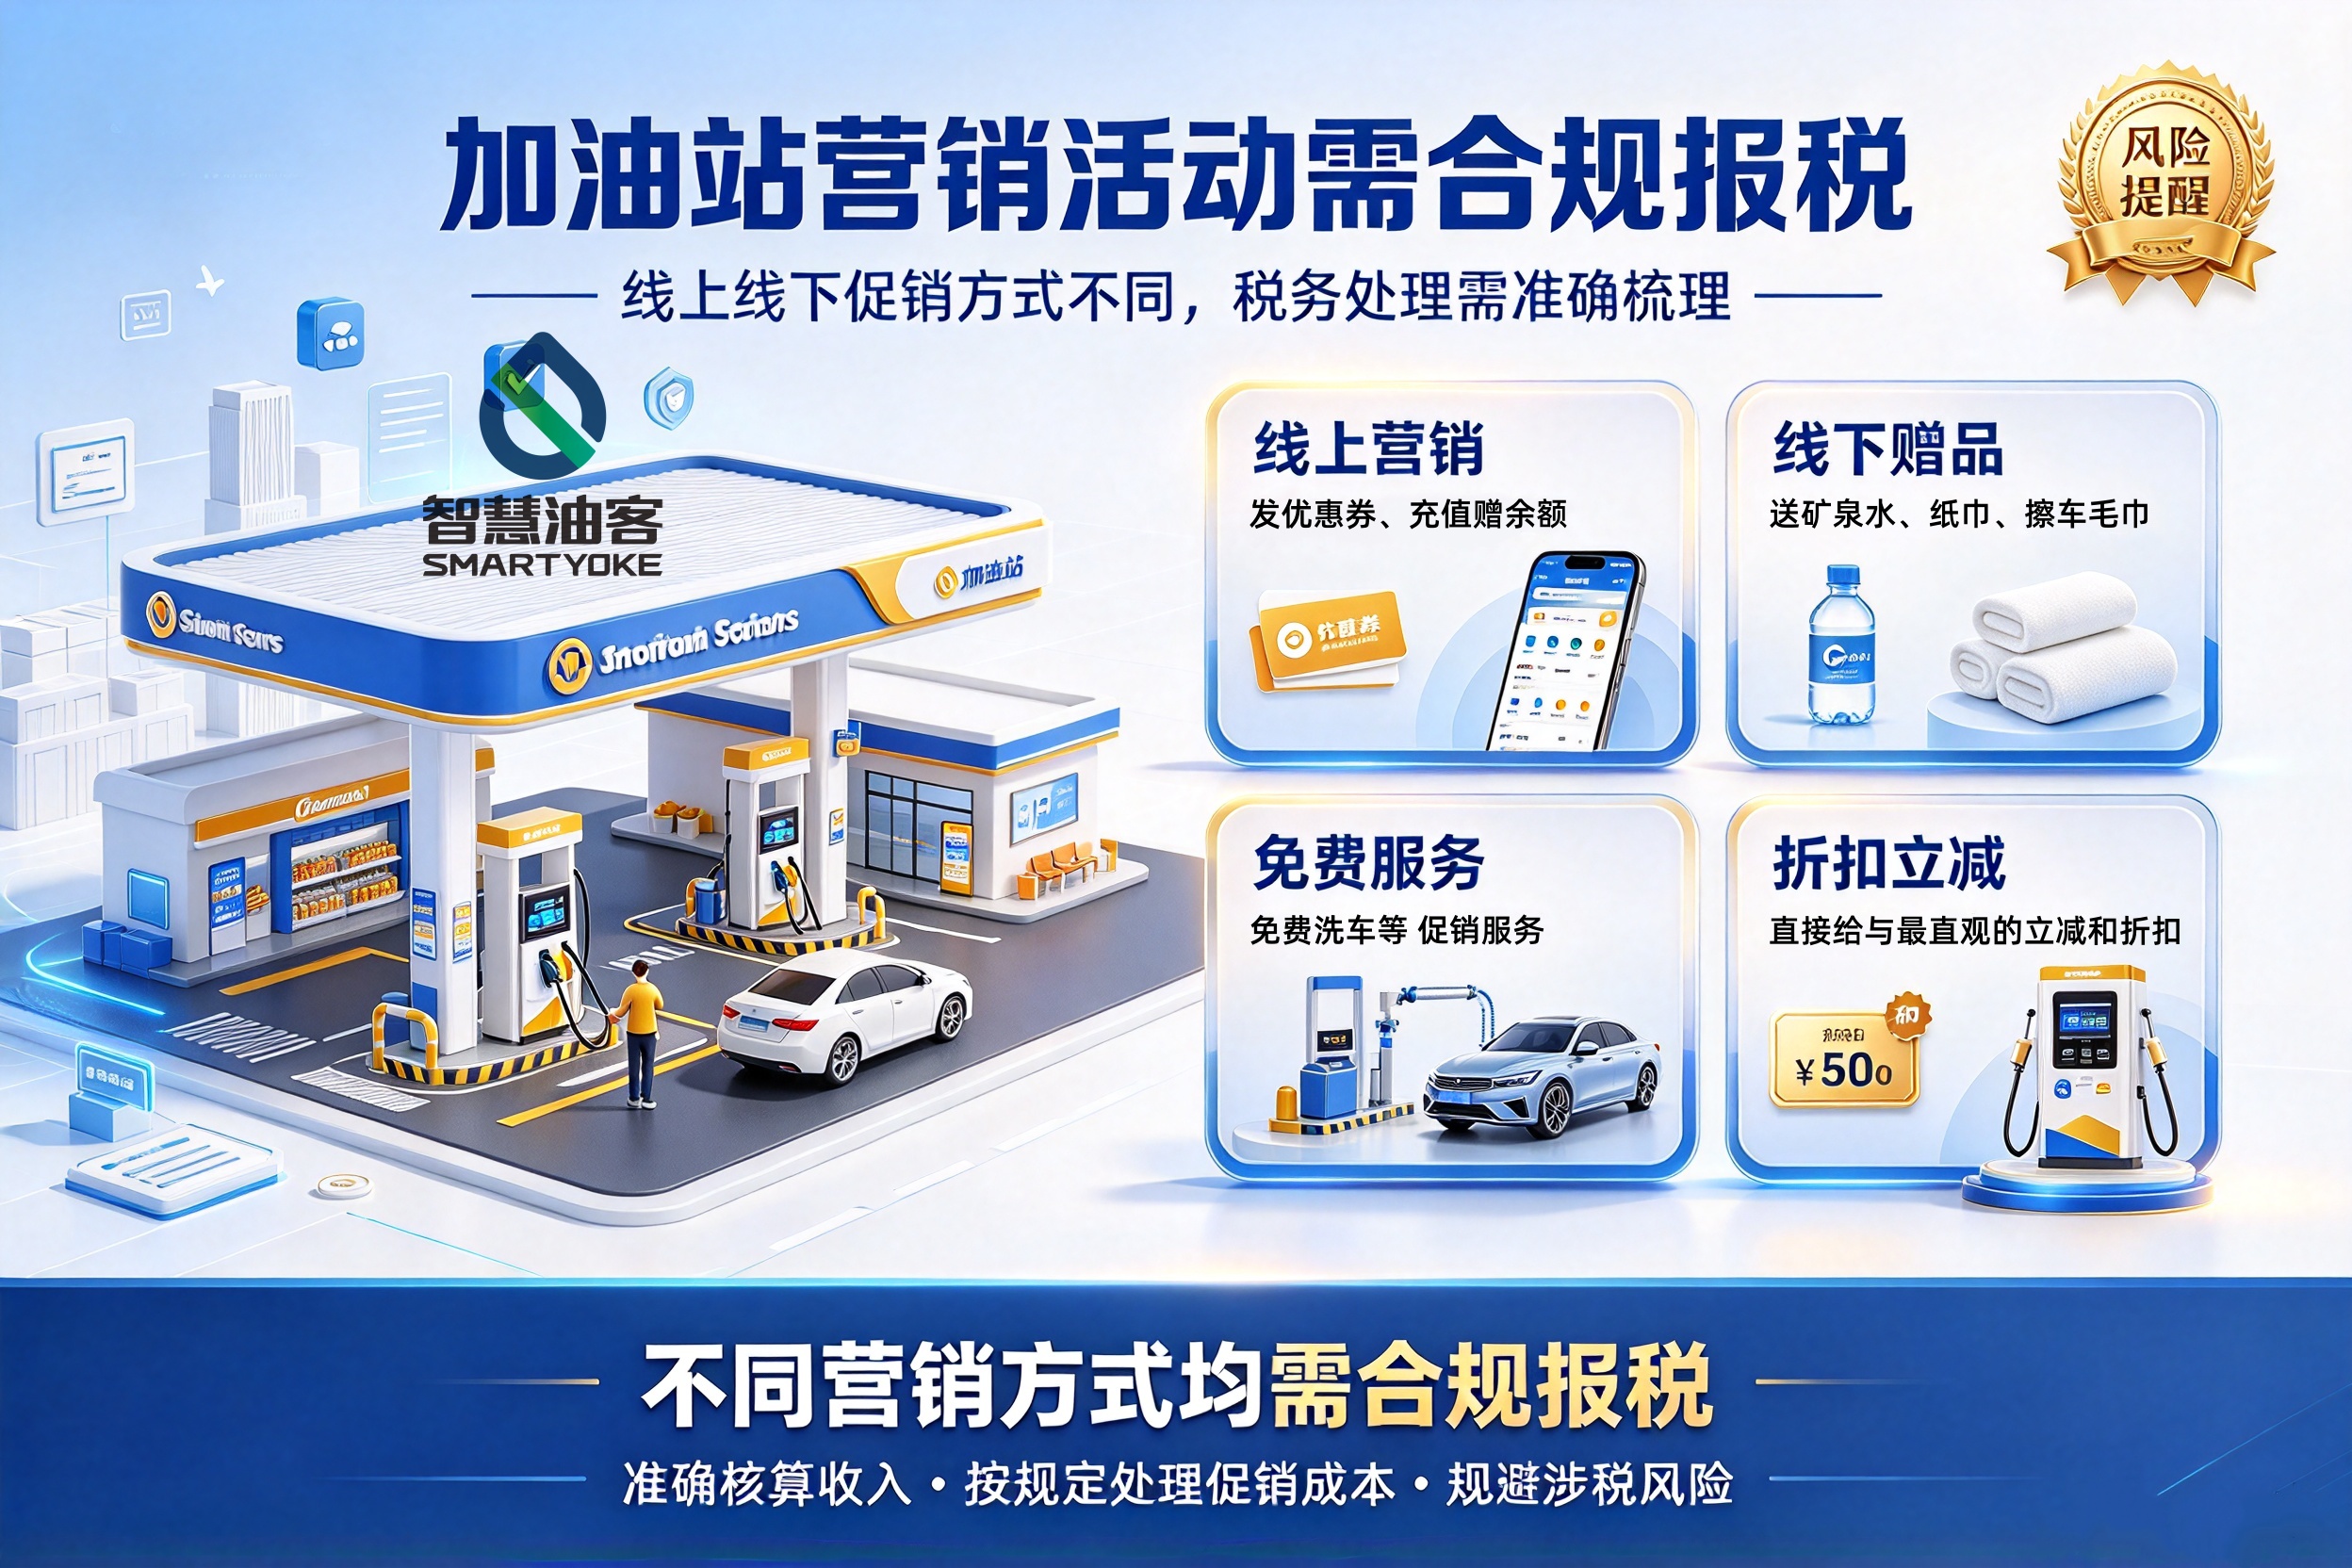
加油站的竞争越来越大,很多加油站都会进行线上线下的营销活动,线上如做发优惠券、充值赠余额等活动,线下如给客户送矿泉水、纸巾、擦车毛巾等赠品或者免费洗车,还有加油站直接给到一定的折扣立减,这些不同的营销方式,都需要合规报税,才能规避其中的风险。
在浙江省余姚市的某加油站就发生过一个真实行政处罚案例,因赠品问题被查,补税加罚款30多万元。近几年不乏因为加油站赠品涉税问题被查的相关案例,这其中的风险问题加油站老板可能不太清楚,但是你的财务负责人一定得清楚。
加油站的赠品购买时也要索要发票,给参与营销活动的客户开具发票时要注意折扣或赠品的说明,每次活动的方案、台账也要妥善保存以备自查与核查,避免一些不恰当的处理方式给加油站带来的税务风险。
6、非油品销售环节:核查便利店商品是否漏报收入
目前,加油站内便利店业务几乎是行业标配,加油站不仅要关注油品业务,也要兼顾非油业务的税务风险问题。
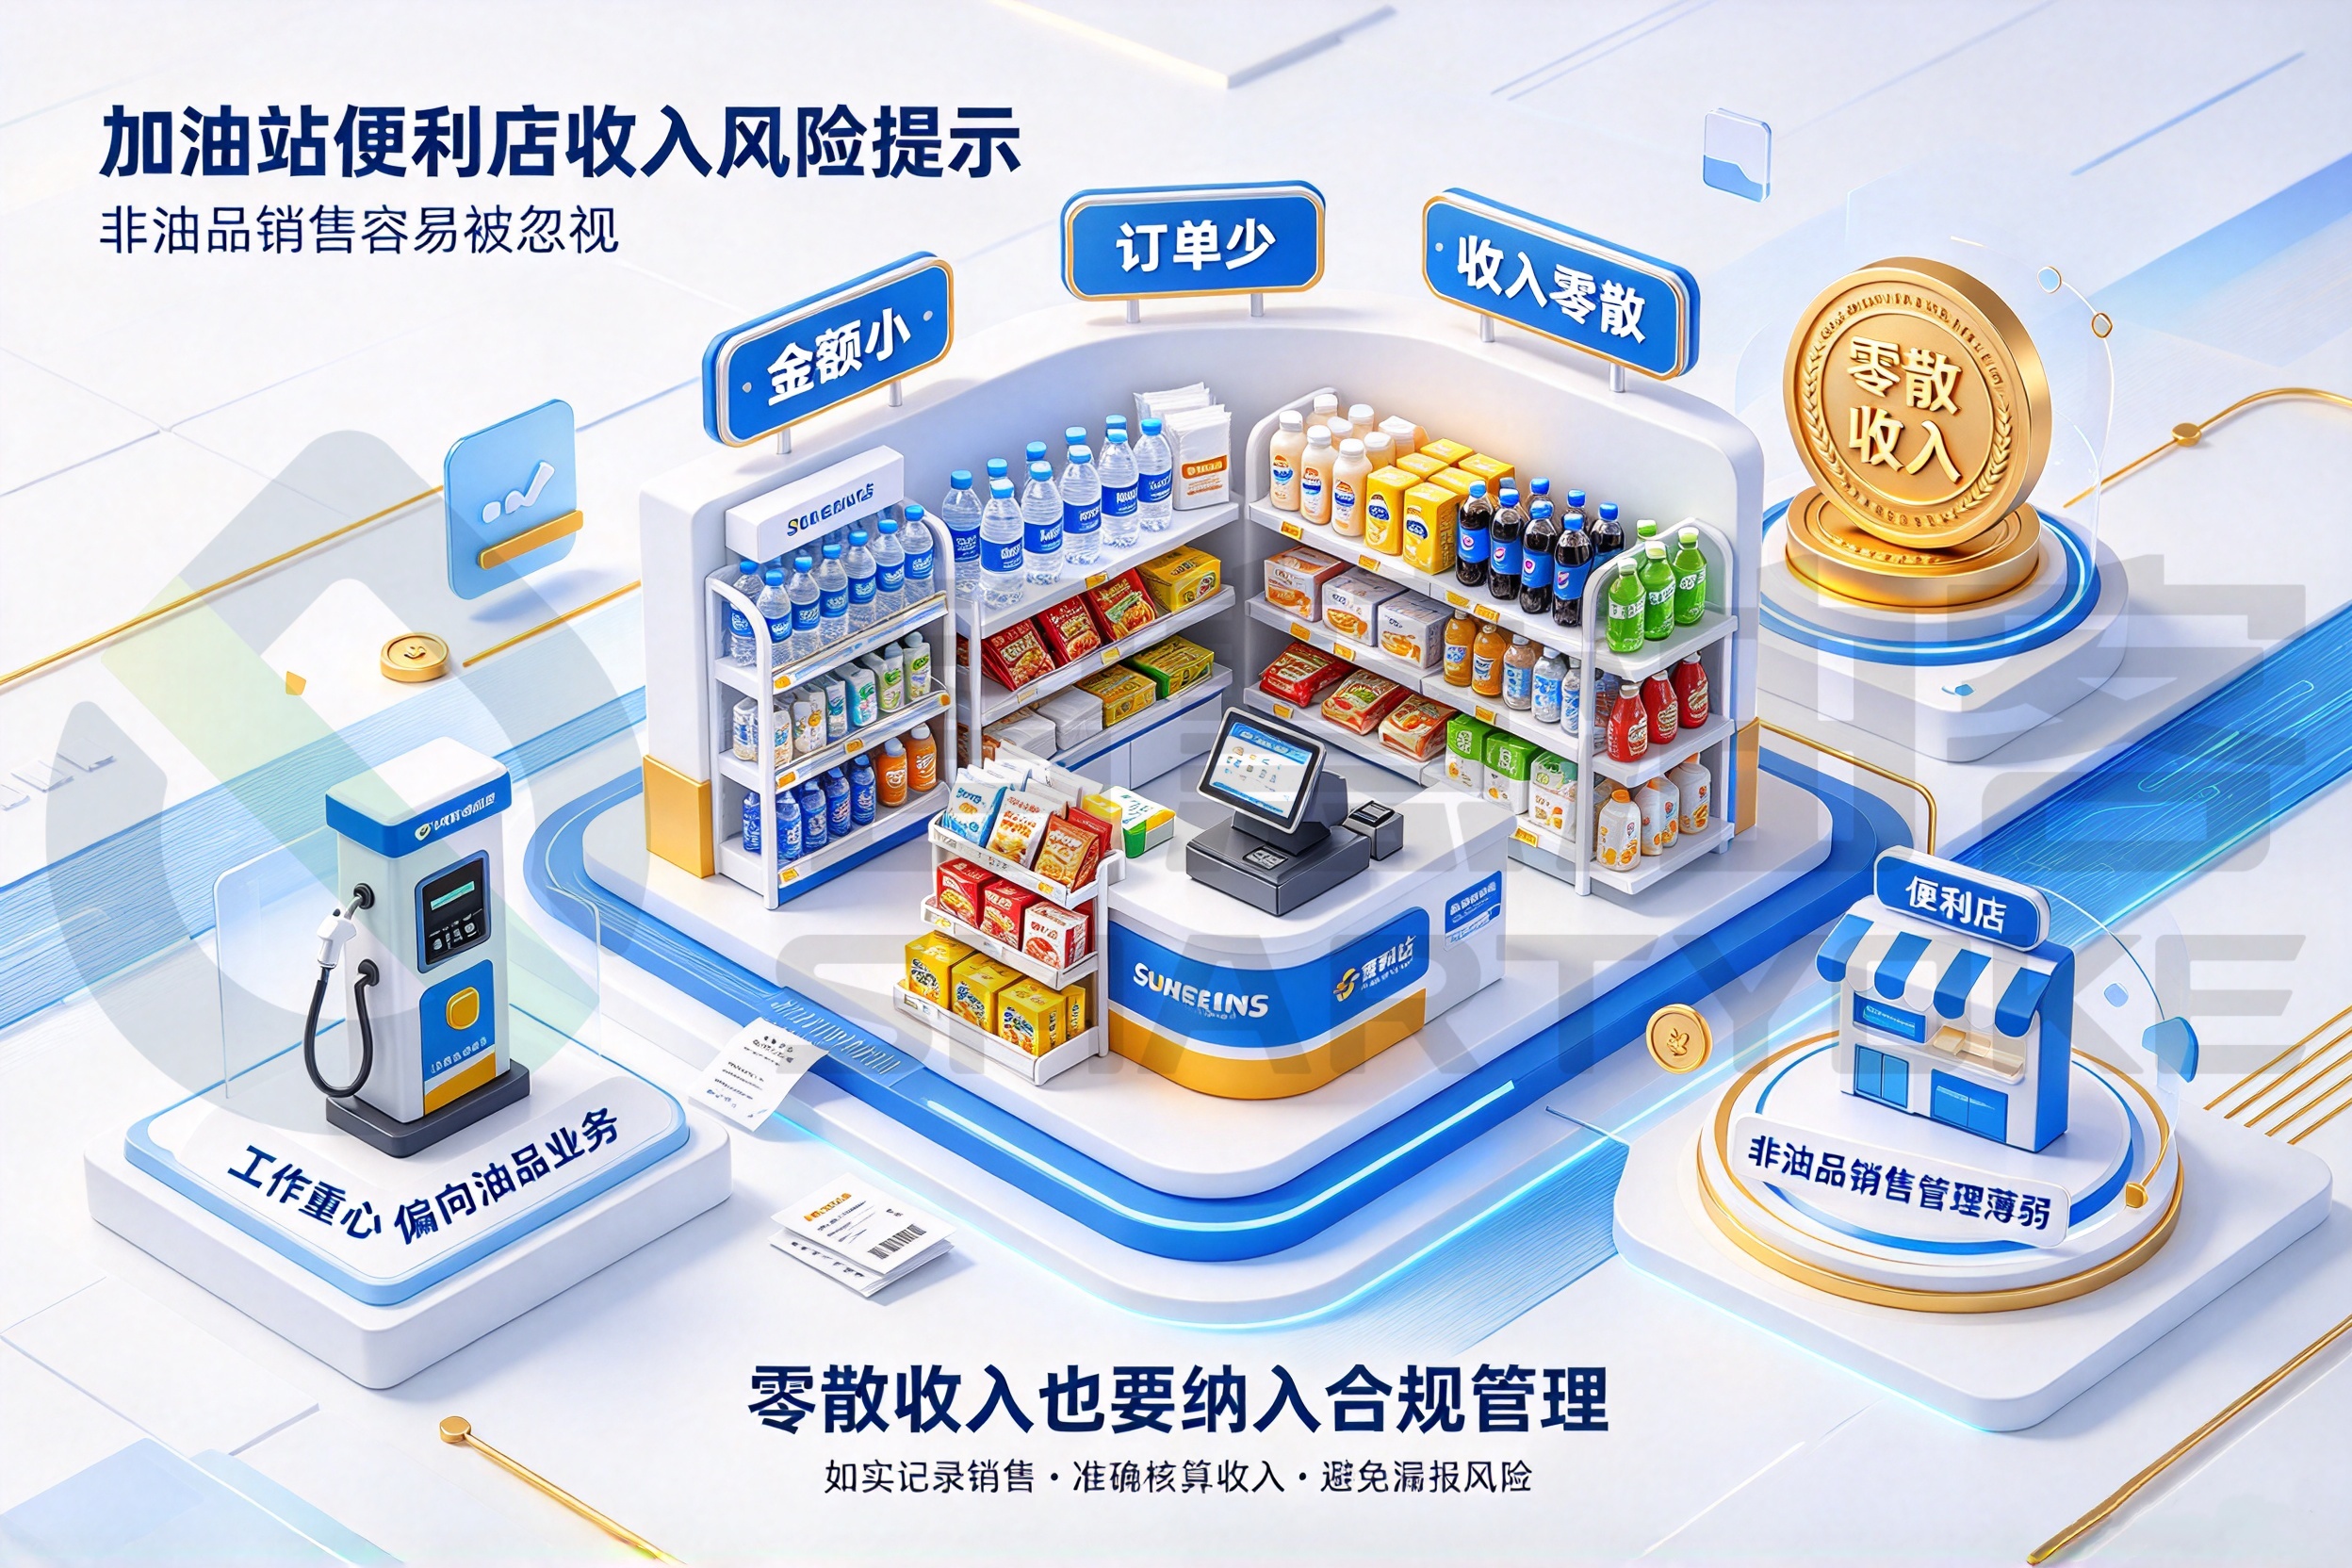
便利店商品在加油站场景下的销售,因其金额小、订单少、收入零散等特点,得不到加油站的重视,而工作重心也多向油品业务倾斜。
加油站虽然会忽略,但是监管部门在稽查的时候却会将油品业务和非油品业务一起查。比如,去年国家税务总局上海市税务局官网就披露了一起加油站隐匿便利店非油品收入的真实案件,最终加油站被追缴税款+滞纳金+罚款合计935.86万元。加油站切勿因一时疏忽而导致税务处罚。
7、发票开具环节:核查错开、虚开、漏开以及交易即开票落实情况
发票环节一直是税务监管的重中之重,风险类型也最多。
① 错开、漏开发票
客户索要发票不给开,或者项目、油品名称、数量开错。
② 违规多开、虚开发票
没有真实加油交易,对外开具成品油发票,或者加油金额和开票金额不一致,这是性质非常严重的涉税违法行为。
③ 未按要求上线落实“交易即开票”
税务总局明确11月1日加油站需要全面上线交易即开票,加油交易完成后自动触发开票,实现加油数据、资金、发票三流一致。如果迟迟不落实,政策也明确说明:未在规定的期限内全面实现“交易即开票”的,由税务机关责令改正,并按照《中华人民共和国税收征收管理法》《中华人民共和国发票管理办法》等有关规定处理。监管部门对加油站的关注度也会随之提升。加油站应快速选定交易即开票服务商,抓紧推动落地进程。
智慧油客已经在云南、河南、河北、广东、陕西 、天津、西藏等多省顺利完成交易即开票解决方案服务商备案,并在重庆、北京、青海、云南、河北、山西等十余省份落地标杆油站项目,服务了1000多座加油站,积累大量真实试点与上线经验,为加油站交易即开票模式的平稳、合规落地保驾护航。
交易即开票全面落实后,加油站的税务风险会被有效规避,开票效率和准确率也会远超人工开票,加油站的合规水平和运营效率都会明显提升。
8、员工薪资管理:核实员工社保有无足额缴纳
加油站人员流动性普遍偏高,一些站点在用人管理方面还停留在比较传统的阶段,不重视员工社保缴纳部分,属于很容易被忽略的风险点。一旦有相关的社保问题被查实,加油站不仅需要补缴欠缴、少缴的社保费,还要承担滞纳金;情节严重的,还会面临社保相关处罚。
加油站要做好日常核对:员工花名册、劳动合同、工资表、个税申报记录、社保缴费名单、缴费基数一一对应,做到在岗人员应保尽保,缴费基数如实按照实际工资标准申报。
加油站作为监管部门的重点关注行业,其监管范围已经涵盖资金流、运输流、库存流、加油机数据流、发票流、人力薪酬数据等多维度的联动比对。《裁量基准》正式实施后,同样的涉税违法事项,主动自查整改、及时纠正的处罚幅度,和被税务稽查发现后的处罚差距很大,加油站在日常经营管理中,需要改变传统的管理模式,将合规化融入每一个环节。


